Norsk økonomi – boligmarkedet er en konjunkturrapport med hovedfokus på det norske boligmarkedet, nasjonalt og regionalt. Norsk og internasjonal økonomi legger viktige premisser for utviklingen i det norske boligmarkedet. Derfor inneholder rapporten også en konjunkturanalyse og prognoser for norsk økonomi.
Svak utvikling i Norsk økonomi og boliginvesteringene lar vente på seg
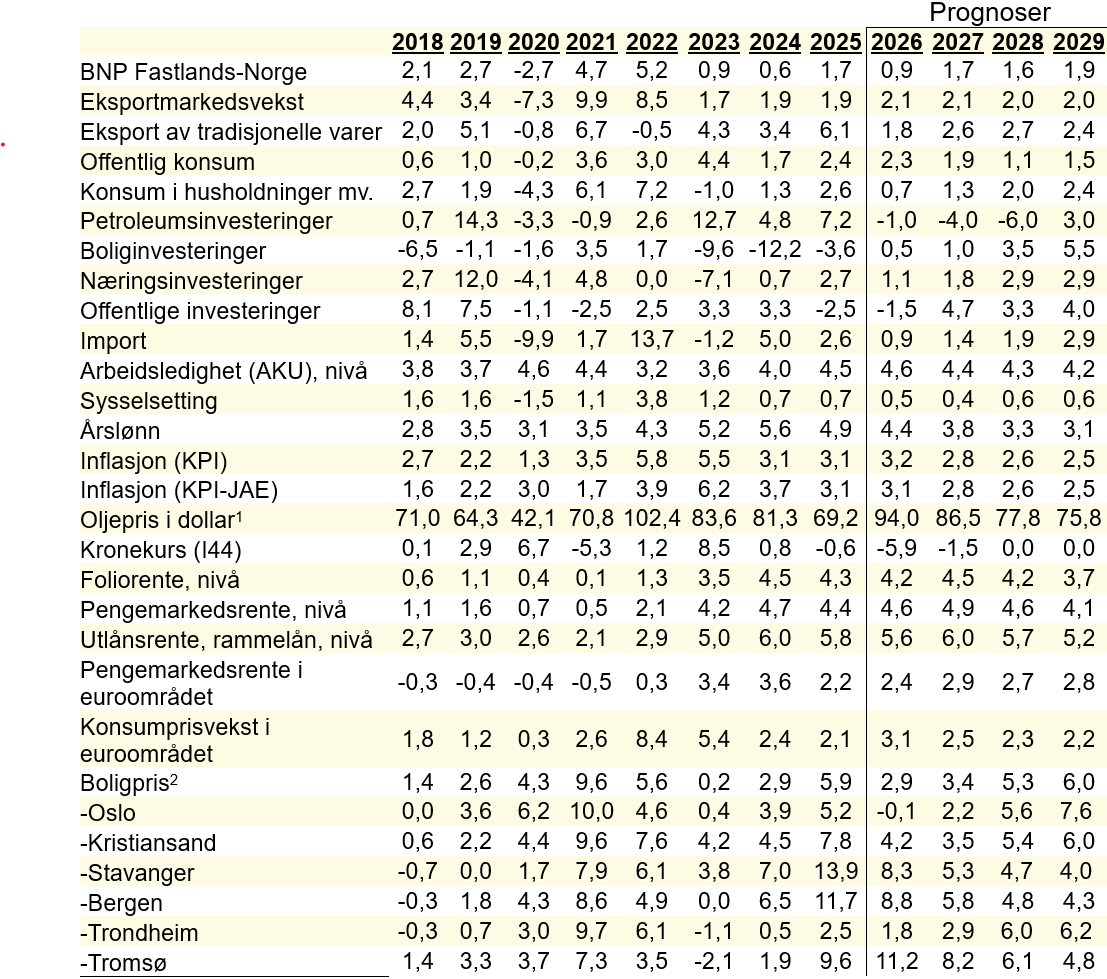
Veksten i norsk økonomi har avtatt markant det siste året, etter et kortvarig oppsving fra sommeren 2024. Økte renter og høyere arbeidsledighet reduserer husholdningenes etterspørsel etter varer og tjenester. Boliginvesteringene har falt kraftig de senere årene og oljeinvesteringene har gått fra sterk oppgang til nedgang.
Fremover venter vi at veksten tar seg opp gjennom prognoseperioden. Reallønnsvekst og etter hvert lavere renter bidrar til at veksten i husholdningenes etterspørsel øker. Økte forsvarsinvesteringer gir sterk vekst i offentlige investeringer. I motsatt retning trekker imidlertid oljeinvesteringene, som ventes å falle frem til 2028, riktignok fra høye nivåer. Det siste året venter vi vekst igjen i både olje- og boliginvesteringer, som vil trekke opp veksten i norsk økonomi i 2029.
Nyboligmarkedet er fortsatt svakt, men vi legger til grunn at noe lavere renter og høyere bruktboligpriser bidrar til at boliginvesteringene øker noe mot slutten av prognoseperioden. Slår prognosene til, vil boliginvesteringene i 2029 fortsatt være langt under nivået fra årene før nedturen startet i 2023.
Inflasjonen har kommet godt ned fra toppen i 2023, men er fortsatt høy og vi venter ikke at den kommer helt ned til Norges Banks inflasjonsmål i løpet av prognoseperioden. Det demper rentenedgangen. Litt høyere økonomisk vekst fremover, bidrar til at arbeidsledigheten går noe ned. Vi legger til grunn at Norges Bank setter ned styringsrenten til sammen fire ganger fra tidlig 2028 til slutten av 2029, slik at boliglånsrentene kommer ned mot 5 prosent i 2029.
Både i 2023 og 2024 var veksten i BNP Fastlands-Norge under 1 prosent. I 2025 tok veksten seg opp igjen til 1,7 prosent. Avmatningen det siste året sender veksten til i underkant av 1 prosent i år, før den tar seg opp igjen neste år og nærmer seg 2 prosent mot slutten av prognoseperioden.
Boligprisene faller på Østlandet, men går til værs på Vestlandet og i Tromsø
I 2026 har boligprisveksten avtatt igjen nasjonalt, etter et oppsving året før. Avmatningen må ses i sammenheng med høyere renter. Reallønnsvekst, befolkningsvekst og lite boligbygging samt noe lavere renter fra 2028, gir utsikter til at boligprisveksten etter hvert vil øke igjen. I landet samlet venter vi at boligprisveksten øker fra rundt 3 prosent i år og neste år, til 5-6 prosent i 2028 og 2029. For alle de fire årene i prognoseperioden, 2026-2029, innebærer dette en samlet boligprisvekst på 19 prosent nasjonalt.
Justert for KPI falt realboligprisen med om lag 6 prosent fra 2021 til 2024. Det kan tilskrives både svak nominell boligprisvekst og høy inflasjon. Slår våre prognoser til, får vi en klar realboligprisvekst fra 2028. Da vil boligprisene i 2029 reelt sett være 10 prosent høyere enn bunnen i 2024 og 4 prosent høyere enn forrige topp i 2021.
Hvis vi justerer boligprisene for lønnsvekst (som utlånsforskriften forholder seg til), vil imidlertid realboligprisen i 2029 kun være 3 prosent høyere enn i 2024, og 3 prosent lavere enn i 2021.
Bak landsgjennomsnittet skjuler det seg store regionale forskjeller. Stavanger, Bergen og Tromsø skiller seg ut med svært høy boligprisvekst de siste to årene, alle med en økning på rundt 20 prosent i denne perioden. I vestlandsbyene er veksten hjulpet av en lokal, oljedrevet konjunkturoppgang. I Tromsø ligger mye av forklaringen i en kraftig økning i turisme og etterspørsel etter boliger til utleie via ulike nettplattformer. Fremover venter vi at boligprisveksten avtar på vestlandet i takt med dårligere tider i oljebransjen. Vi har også lagt til grunn en normalisering og lavere prisvekst i Tromsø utover i prognoseperioden.
I Oslo er forløpet omvendt. Der er boligbyggingen særlig svak, som isolert sett tilsier høy boligprisvekst. Imidlertid har nedsalg av leieboliger bidratt til økt tilbud av boliger på eiemarkedet de siste årene. Det har bidratt til å legge en klar demper på prisveksten i hovedstaden. I september var prisene 1,1 prosent lavere enn samme måned året før, og det ligger nå an til en liten prisnedgang i 2026 også sammenliknet med året før. Også i Østfold og Buskerud har det vært nedgang de siste 12 månedene. Vi har lagt til grunn at nedsalget i Oslo fortsetter i betydelig grad også i 2027, men at det deretter avtar klart. Derfor anslår vi en relativt moderat boligprisvekst i hovedstaden neste år, men venter at hovedstaden vil ha landets høyeste boligprisvekst mot slutten av prognoseperioden. Virkningene av nedsalget av leieboliger i Oslo omtales nærmere i en egen analyse i kapittel 2.2.3.
Våre prognoser gir en samlet boligprisvekst fra og med 2026 til og med 2029 på 34 prosent i Tromsø, 26 prosent i Bergen og 24 prosent i Stavanger, men i alle disse byene kommer rundt 1/3 av prisveksten allerede i 2026. I Oslo og Trondheim ventes en samlet boligprisvekst på hhv. 16 og 18 prosent. For Oslos del er skyldes det relativt lave tallet altså svak utvikling i år og neste år.
Hvis vi ser bort fra 2026, og kun ser på de tre siste årene i prognoseperioden, blir forskjellene betydelig mindre - fra en økning på 15 prosent i Stavanger til 20 prosent i Tromsø, og 16 prosent i Oslo.
Makroøkonomiske regnskapstall og prognoser. Vekst fra året før i prosent der ikke annet framgår.